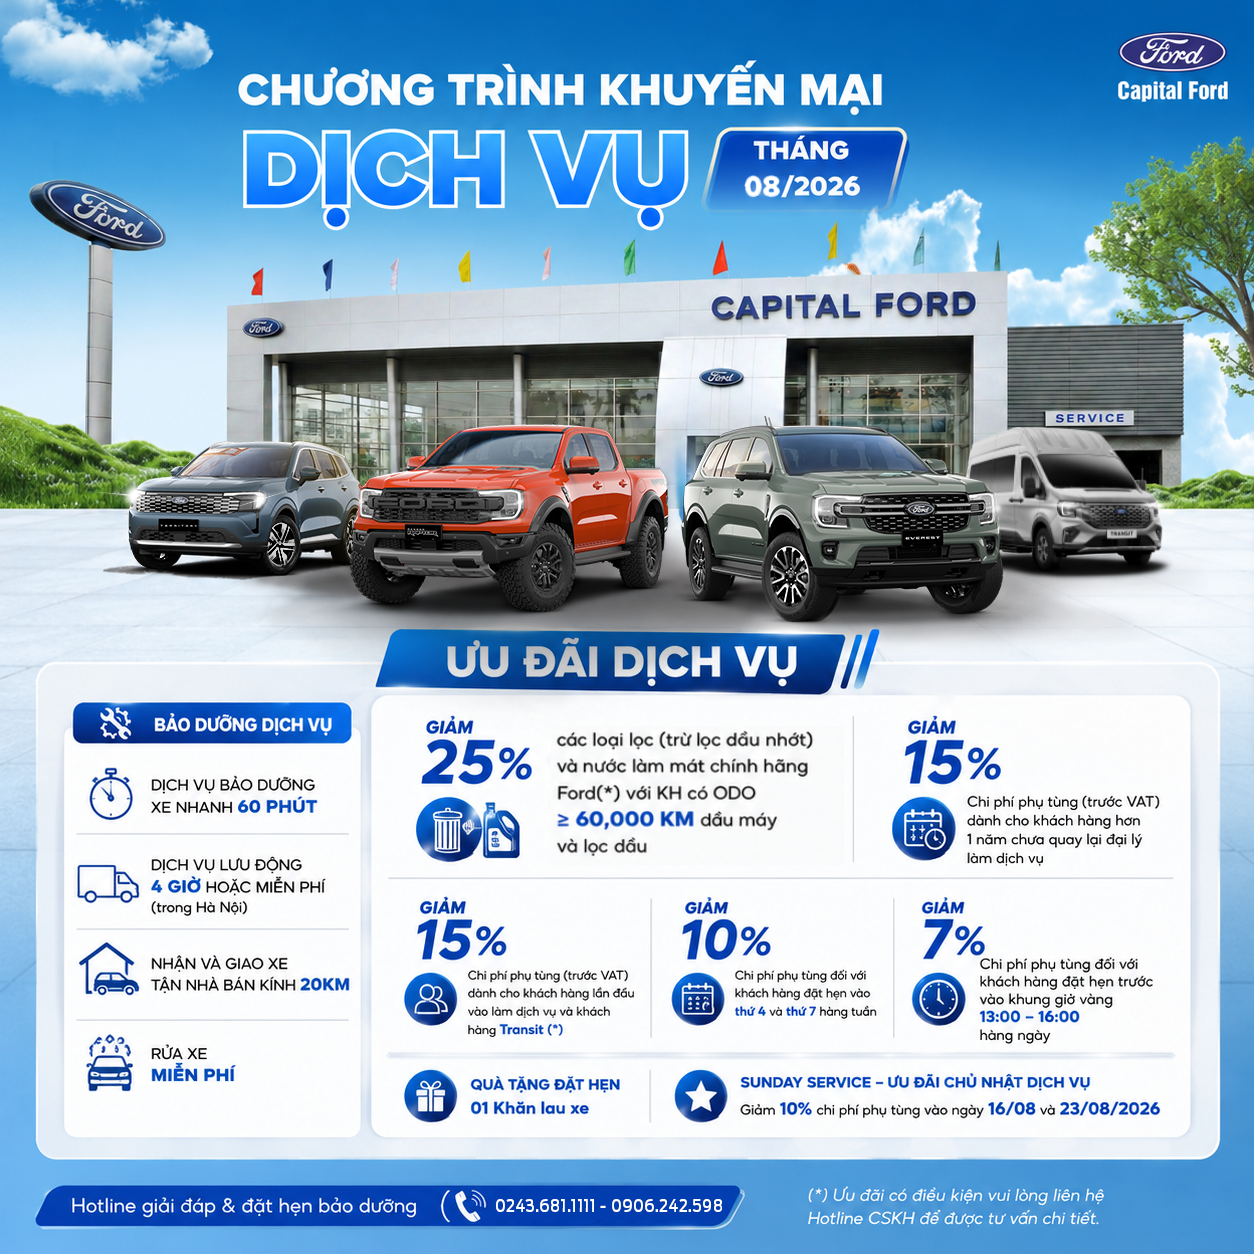
1.335.000.000 ₫
1.335.000.000 ₫

Hết hàng
1.629.000.000 ₫

Nel mercato delle scommesse sportive italiane, la determinazione delle quote calcistiche rappresenta un processo tecnico complesso che combina analisi statistica, gestione del rischio e dinamiche di mercato. I bookmaker autorizzati dall’Agenzia delle Dogane e dei Monopoli (ADM) operano secondo un sistema regolamentato che, a partire dalla riforma del 2019 con il decreto Dignità e le successive disposizioni attuative, ha reso più trasparente il meccanismo di formazione dei prezzi. Comprendere come vengono costruite le quote permette agli scommettitori di interpretare meglio i mercati e di distinguere il valore reale dalla percezione commerciale che i bookmaker proiettano verso il pubblico.
Ogni quota offerta da un bookmaker italiano esprime una probabilità implicita. Una quota di 2.00 su una vittoria casalinga corrisponde a una probabilità implicita del 50%, calcolata come 1 diviso per la quota stessa. Tuttavia, se si sommano le probabilità implicite di tutti gli esiti possibili in un mercato 1X2 — vittoria casa, pareggio, vittoria ospite — il totale non sarà mai 100%, ma tipicamente tra il 103% e il 110%. Questa eccedenza è il cosiddetto “overround” o margine del bookmaker, che in italiano viene spesso indicato come “vig” o “vigliacco”.
Per un incontro di Serie A, un bookmaker potrebbe proporre quote di 2.10 sulla vittoria della squadra di casa, 3.40 sul pareggio e 3.60 sulla vittoria ospite. Le probabilità implicite corrispondenti sono rispettivamente 47.6%, 29.4% e 27.8%, per un totale del 104.8%. Quel 4.8% rappresenta il margine teorico del bookmaker su quel singolo mercato. In pratica, i margini variano considerevolmente: sui mercati principali come il 1X2 della Serie A si attestano mediamente tra il 4% e il 6%, mentre su mercati secondari come il numero esatto di corner o le statistiche individuali dei giocatori possono superare il 15%.
I bookmaker italiani utilizzano diversi modelli per convertire le probabilità grezze in quote di mercato. Il modello più diffuso è quello di Shin (1993), che distribuisce il margine in modo non uniforme tra gli esiti, assegnando una quota proporzionalmente più bassa agli esiti con probabilità più alte. Questo approccio riflette la realtà operativa: i bookmaker temono maggiormente le scommesse su eventi ad alta probabilità, dove l’asimmetria informativa tra lo scommettitore esperto e il bookmaker è più pronunciata.
Prima di applicare qualsiasi margine, i bookmaker devono stimare le probabilità “vere” di ciascun esito. Questo processo inizia settimane prima della partita e si avvale di modelli statistici sofisticati. Il modello di Dixon-Coles, pubblicato nel 1997 sulla rivista Applied Statistics, rimane uno dei riferimenti fondamentali del settore: stima la forza offensiva e difensiva di ogni squadra attraverso una distribuzione di Poisson bivariata, con una correzione specifica per i risultati a basso punteggio come lo 0-0 e l’1-1, che tendono a essere più frequenti di quanto la distribuzione di Poisson standard preveda.
I bookmaker italiani di dimensioni maggiori mantengono team interni di analisti quantitativi che aggiornano questi modelli con dati granulari: non solo i risultati finali, ma anche expected goals (xG), tiri in porta, distanza percorsa, dati fisici dei giocatori, storico degli scontri diretti ponderato per recenza e contesto competitivo. Una variabile spesso sottovalutata è il cosiddetto “effetto calendario”: le squadre che hanno giocato in Champions League a metà settimana mostrano statisticamente una riduzione della performance nelle partite di campionato del weekend successivo, un fattore che i modelli più avanzati incorporano esplicitamente.
Le informazioni sulle rose disponibili — infortuni, squalifiche, rotazioni previste — vengono integrate nelle quote in modo dinamico. Quando un giocatore chiave come un attaccante titolare viene dichiarato forfait nelle ore precedenti la partita, le quote vengono ricalibrate in tempo reale. Questo processo è visibile nell’analisi comparativa delle quote pubblicata su Scommezoid, dove i movimenti delle linee tra diversi bookmaker riflettono spesso l’integrazione di nuove informazioni prima ancora che queste vengano ufficialmente comunicate dai club.
Un aspetto fondamentale spesso ignorato è che le quote non sono soltanto una previsione probabilistica: sono anche uno strumento di gestione dell’esposizione finanziaria del bookmaker. Quando un mercato riceve un volume di scommesse sbilanciato su un determinato esito, il bookmaker può abbassare quella quota per scoraggiare ulteriori scommesse in quella direzione, oppure alzare le quote sugli altri esiti per attirare liquidità contraria. Questo meccanismo è analogo al concetto di book balancing utilizzato nelle borse valori.
In Italia, la regolamentazione ADM impone ai bookmaker con licenza di mantenere riserve di liquidità proporzionate all’esposizione massima sui singoli eventi. Per le partite di alto profilo — finali di Coppa Italia, derby cittadini, scontri diretti per lo scudetto — l’esposizione può raggiungere decine di milioni di euro, il che spinge i bookmaker a stringere i margini su quegli eventi per limitare i volumi, oppure a coprirsi attraverso accordi di lay-off con altri operatori o su exchange come Betfair. Il lay-off consiste essenzialmente nel “rivendere” parte del rischio assunto a terze parti, funzionando come una forma di riassicurazione finanziaria.
Un fenomeno rilevante nel mercato italiano è la presenza di scommettitori professionali o syndicate organizzati che sfruttano modelli predittivi propri per identificare quote con valore positivo (value betting). I bookmaker rispondono a questa pressione attraverso sistemi automatici di rilevamento delle anomalie: scommesse di importo inusuale, pattern di puntata ripetuti sugli stessi mercati, o scommesse piazzate su eventi con scarso interesse commerciale ma potenzialmente sfruttabili da chi possiede informazioni privilegiate. Quando questi segnali vengono rilevati, il bookmaker può applicare limiti di puntata individuali o, nei casi estremi, chiudere il conto dello scommettitore.
Il mercato italiano delle scommesse presenta alcune peculiarità rispetto ad altri mercati europei maturi come quello britannico o maltese. Il regime fiscale italiano prevede un’imposta sul margine lordo del bookmaker (PREU) che incide sulla struttura dei prezzi: per le scommesse a quota fissa su eventi sportivi, l’aliquota attuale è del 18% sul margine netto, il che significa che i bookmaker italiani devono incorporare questo costo nella costruzione delle quote, risultando strutturalmente meno competitivi rispetto a operatori che servono il mercato italiano attraverso licenze offshore, sebbene questi ultimi operino al di fuori del quadro legale ADM.
I bookmaker con licenza italiana tendono a offrire margini più elevati rispetto ai competitor europei non soggetti alla stessa pressione fiscale. Analisi comparative condotte su campioni di partite di Serie A mostrano che la quota media offerta dai bookmaker ADM su mercati 1X2 è inferiore di circa il 2-3% rispetto alla quota equivalente offerta da operatori con licenza maltese o di Gibilterra che accettano clienti italiani in modo non regolamentato. Questa differenza non è trascurabile nel lungo periodo per uno scommettitore attivo.
Un’altra differenza significativa riguarda la velocità di aggiornamento delle quote in-play, cioè durante lo svolgimento della partita. I bookmaker internazionali più strutturati aggiornano le quote live con latenze inferiori al secondo, avvalendosi di feed di dati in tempo reale forniti da società come Sportradar o Genius Sports. Alcuni operatori italiani di dimensioni minori presentano latenze più elevate, il che crea occasioni di arbitraggio per chi dispone di connessioni dati più rapide. La regolamentazione ADM non impone standard tecnici minimi sulla latenza degli aggiornamenti in-play, lasciando questa variabile alla discrezione dei singoli operatori.
La comprensione del meccanismo di formazione delle quote non trasforma automaticamente uno scommettitore occasionale in un operatore profittevole, ma fornisce una base analitica per valutare i mercati con maggiore consapevolezza. Il margine del bookmaker è una realtà strutturale del settore, non un’anomalia: è il costo del servizio offerto, esattamente come lo spread bid-ask nei mercati finanziari. Riconoscere quando una quota riflette accuratamente la probabilità reale di un evento — e quando invece è distorta da pressioni commerciali, sbilanciamento del libro o gestione del rischio — è la competenza fondamentale che distingue un approccio razionale alle scommesse da uno puramente intuitivo.